
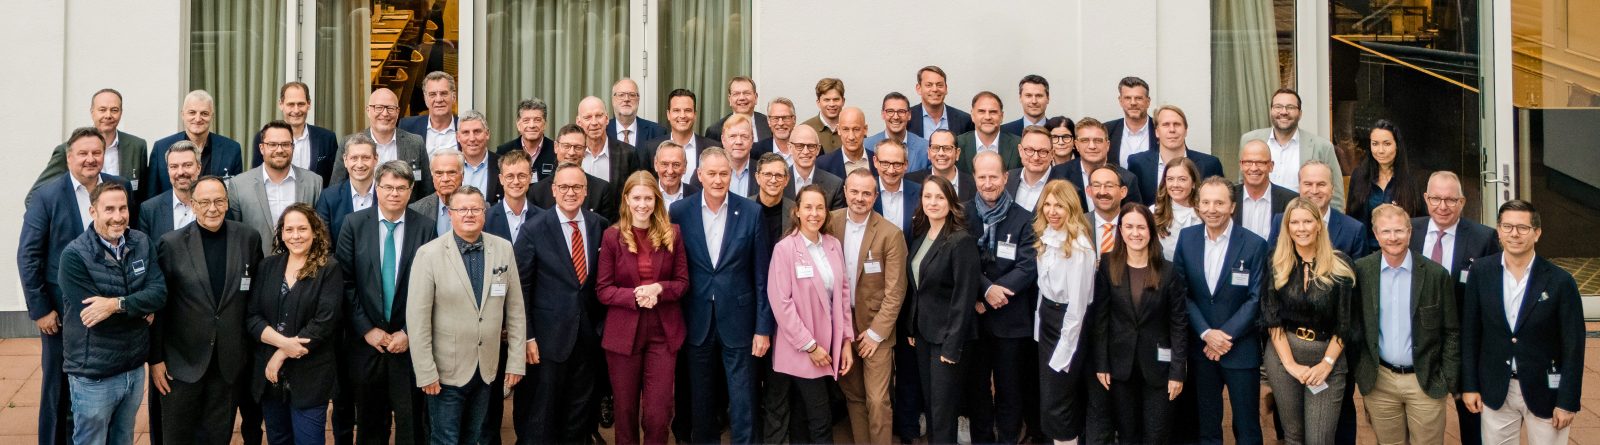
v.l.n.r. Heiko Reddmann (Pangaea Life GmbH), André Wreth (Solvium Capital Vertriebs GmbH), Thomas Brosche (FondsKonzept AG), Dr. Frederick Steinke (SDA SE Open Industry Solutions), Carsten Heinemann (Plansecur Service GmbH & Co. KG), Prof.-Dr. Hans-Wilhelm Zeidler (Apella AG), Julian Grauer (Adam Riese GmbH), Dr. Florian Sallmann (InterRisk Versicherung-AG), Ilonka Büttner (AfW), Dr. Andreas Kick (Institut für Vorsorge und Finanzplanung GmbH), Christian Nuschele (Standard Life), Dr. Oliver Gaedeke (Sirius Campus), Dietmar Diegel (DELA Lebensversicherungen), Matthias Wiegel (AfW), Olaf Czinna (SEB Steuerberatungsgesellschaft mbH), Oliver Höflich (Standard Life), Steffen Heilmann (SDA SE Open Industry Solutions), Alexander Lehmann (FondsKonzept AG), Frank Rottenbacher (AfW), Dr. Carsten Zielke (ZIELKE RESEARCH CONSULT & ZIELKE RATING), Wolfgang Hanssmann (Talanx AG), Edmund Pelikan (Stiftung Finanzbildung), Franziska Geusen (AfW), Dr. Klaus Möller (Defino Institut für Finanznorm AG), Dr. Oliver Schellenberger (DIVA), Dr. Carsten Brodesser (CDU), Jörg Schieferdecker (Berliner Assekuranz-Club von 1877 e.V. (BAC)), Martin Gattung (Aeiforia GmbH), Norman Wirth (AfW), Oliver-Alexander Elter (HDI Deutschland AG), Doreen Gossert (FINAS Versicherungsmakler GmbH), Andreas W. Grimm (Resultate Institut für Unternehmensanalysen und Bewertungsverfahren GmbH), Moritz Schüßler (Vanguard Group Europe GmbH), Marc Hinrichsen (Hans John Versicherungsmakler GmbH), Nico Locker (Baloise), Sebastian Kamp (FONDSNET Vermögensberatung & -verwaltungs GmbH), Lenner Paech (fb research GmbH), Martin Steinmeyer (Netfonds AG), Diana Sprung (GOING PUBLIC! Akademie für Finanzberatung AG & Co. KG), Christian Jaffke (Morgen & Morgen GmbH), Siegfried Isenberg (IKK classic), Michael Reinelt (Dialog Lebensversicherungs-AG), Tim Groothedde (VGH Versicherungen), Ferdinand Herfeldt (ANYTIME INVEST), Halime Koppius (degenia Versicherungsdienst AG), Monika Ritzer (Xempus Deutschland GmbH), Tom Rohrbach (Yellow Hive Germany GmbH), Dirk Fischer (Patriarch Multi-Manager GmbH), Jessica Bergmann (Continentale Krankenversicherung a.G.), Martin Finze (Vertrieb Deutschland.Immobilien GmbH), Dr. Thomas Wüstefeld (Hannoversche Lebensversicherung AG), Simone Künstner (INFITECH Gruppe), Friedrich Andreas Wanschka (wmd-brokerchannel.de), Jörg Laubrinus (Mission FREIHEIT – GmbH), Maximilian Conrad (Netfonds AG), Christine Schönteich (Fonds Finanz Maklerservice GmbH), Mark Mauermann (WWK Lebensversicherung a.G.), Stephanie Richter (Lebensversicherung von 1871 a.G.), Eric Sauerborn (Württembergische Vertriebspartner GmbH), Dr. Frank Ulbricht (BCA AG), Mathias Berg (Ascendia Gruppe GmbH)
58 Tage vor dem Start des Altersvorsorgedepots hat der AfW Bundesverband Finanzdienstleistung beim 23. Hauptstadtgipfel am 4. November 2026 die Reform der privaten Altersvorsorge auf den Prüfstand gestellt. Vorstände, Geschäftsleitungen und Führungskräfte der AfW-Fördermitglieder diskutierten mit Abgeordneten aus dem Finanzausschuss des Deutschen Bundestages, mit Bundesbank-Vorstand Lutz Lienenkämper sowie mit Fachleuten aus Forschung und Finanzbildung.
Das Ergebnis zur Reform der staatlich geförderten Altersvorsorge ist eindeutig: Die Bürgerinnen und Bürger wollen das neue Fördermodell nutzen, aber sie wollen dabei beraten werden. Zwei aktuelle Studien, vorgestellt von Sirius Campus und Aeiforia sowie vom Deutschen Institut für Vermögensbildung und Alterssicherung (DIVA), belegen das mit Zahlen.
„45 Prozent der Förderberechtigten wollen sich vor dem Abschluss unbedingt beraten lassen. Das ist ein klarer Auftrag an die Politik: Wer die Menschen für die Vorsorge am Kapitalmarkt gewinnen will, muss die Beratung, die sie dafür einfordern, ermöglichen und fair vergüten“, so AfW-Vorstand Frank Rottenbacher.
Studie Sirius Campus/Aeiforia: Hohe Abschlussbereitschaft, hoher Beratungswunsch
Den Auftakt machten Martin Gattung, Gründer und Geschäftsführer der Aeiforia GmbH, und Dr. Oliver Gaedeke, Gründer und Geschäftsführer von Sirius Campus. Sie stellten die zweite Welle ihrer Marktuntersuchung zum Altersvorsorgedepot vor. Befragt wurden im September 2026 insgesamt 1.081 Förderberechtigte zwischen 18 und 65 Jahren, repräsentativ gewichtet. Die Grundgesamtheit umfasst rund 44,4 Millionen Förderberechtigte.
Die Bekanntheit des neuen Fördermodells ist binnen fünf Monaten deutlich gestiegen: von 59 Prozent im April auf 73 Prozent im September. Unter denen, die das Altersvorsorgedepot kennen, planen 29 Prozent „bestimmt“ oder „wahrscheinlich“ einen Abschluss. Die Studienautoren schätzen daraus für die erste Vertriebswelle 2027 zwischen 2,9 Millionen und 6,3 Millionen Verträge mit einem jährlichen Sparvolumen von 6,0 bis 12,9 Milliarden Euro einschließlich Förderung. Die obere Schätzung setzt voraus, dass Anbieter und Vermittler ihre Kundschaft aktiv ansprechen.
Zentral für die Vermittlerschaft ist der Beratungswunsch: Fast die Hälfte der Befragten will sich vor dem Abschluss unbedingt beraten lassen. „Verständliche und transparente Beratung“ ist nach der Seriosität des Anbieters das zweitwichtigste Auswahlkriterium. Neobanken und Neobroker nennen nur 13 Prozent als bevorzugte Anbieter.
Auch beim Garantiewunsch zeigt sich der Wert der Beratung. 43 Prozent würden eine 80-Prozent-Garantie wählen, 32 Prozent eine volle Beitragsgarantie, nur 11 Prozent verzichten ganz auf eine Garantie. Insgesamt sind 54 Prozent bereit, für höhere Renditechancen auf die volle Garantie zu verzichten. Unter den bereits Informierten und Beratenen sind es 78 Prozent. Beratung baut Risikobereitschaft also auf, statt sie zu verhindern.
Besondere Bedeutung hat der Riester-Bestand. 33 Prozent der Förderberechtigten haben einen Riester-Vertrag. Hochgerechnet rechnen die Studienautoren mit 61 Milliarden Euro Kapitalstock, der in Altersvorsorgedepots wechseln wird. Doch 42 Prozent der Riester-Kundinnen und -Kunden wollen sich vor einer Entscheidung erst informieren oder beraten lassen. Gattung warnte vor einem überhasteten Wechsel: Wer eine Riester-Garantie in ein Produkt ohne Garantie überträgt, trägt bei einem Kurseinbruch ein Risiko, das vorher abgesichert war.
Einen kritischen Befund machte Gaedeke deutlich: Wer bisher gar nicht vorsorgt, zeigt auch für das neue Modell die geringste Abschlussbereitschaft. Ohne aktive Ansprache werde die Reform gerade die Menschen mit dem höchsten Risiko der Altersarmut kaum erreichen.
DIVA: Kapitalmarkt in der Altersvorsorge erhöht den Beratungsbedarf
Prof. Dr. Oliver Schellenberger, wissenschaftlicher Direktor des DIVA, ergänzte das Bild mit Befunden aus mehreren Befragungswellen. Das DIVA ist ein Hochschulinstitut der Fachhochschule der Wirtschaft und wird von vier Vermittlerverbänden getragen, darunter der AfW.
Die Offenheit gegenüber aktienbasierten Anlagen ist hoch: Der Deutsche Geldanlage-Index der Bürgerinnen und Bürger erreichte im Sommer 2026 mit 34,5 Punkten den zweithöchsten Wert seit 2020. Zugleich halten 72,1 Prozent persönliche Beratung für notwendig, um erfolgreich in aktienbasierte Anlageformen zu investieren. 35,0 Prozent sagen das ohne Einschränkung, weitere 37,1 Prozent für anspruchsvolle und langfristige Anlagen wie die eigene Altersvorsorge. Reines Execution-only sei bei der Altersvorsorge illusorisch, so Schellenberger.
Die aktuelle Herbstbefragung 2026 zur Reform bestätigt das. 70,7 Prozent sagen, die stärkere Einbindung von Kapitalmarktanlagen erhöhe den Beratungsbedarf. 68,4 Prozent halten persönliche Beratung bei Entscheidungen zur Altersvorsorge für unverzichtbar. 62,8 Prozent erscheint die Reform zu komplex, und nur 38,2 Prozent fühlen sich ausreichend darüber informiert, welche Auswirkungen sie persönlich hat.
Wie Beratung wirkt, zeigt die Sonderbefragung „Value of Advice“ vom Juni 2026, die das DIVA im Auftrag von AfW, VOTUM und BDV durchgeführt hat. Beratene beginnen früher mit der Altersvorsorge, sparen regelmäßiger und geben an, dass die Beratung ihnen Ängste und Unsicherheit im Umgang mit Finanzprodukten genommen hat. Damit erreicht Beratung bereits heute, was die Politik mit neuen Förderinstrumenten anstrebt.
Auch die Vergütung von Beratung ist für die Kundschaft kein Hindernis. In einer Sonderbefragung im Auftrag des DUV vom Februar 2026 gaben 84,0 Prozent der Befragten mit Beratungsbedarf an, nichts dagegen zu haben, wenn die Beratungskosten in den Produktpreis einkalkuliert sind, sofern sie über deren Höhe informiert werden. Nur 16,0 Prozent würden lieber separat zahlen, auch wenn dafür bis zu 1.000 Euro und mehr anfallen können.
Getrübt wird das Bild durch die Kaufkraft. Der Deutsche Altersvorsorge-Index fiel im Herbst 2026 im Teilindex „Aktuelle Lage“ auf −9,2 Punkte, nach −0,6 Punkten ein Jahr zuvor. 58,9 Prozent geben an, wegen der Inflation ihre private Altersvorsorge einschränken zu müssen. 56,4 Prozent mussten private Ersparnisse auflösen, um die gestiegenen Lebenshaltungskosten zu finanzieren.
Einordnung des AfW: Beratung ist der Hebel
Der AfW sieht in den Ergebnissen des Gipfels eine klare Bestätigung seiner Positionen. Die Reform der privaten Altersvorsorge schafft ein attraktives Fördermodell, das viele Menschen nutzen wollen. Beide Studien zeigen aber, dass die Mehrheit diesen Schritt nur mit persönlicher Beratung gehen will. Wer die Reform zum Erfolg machen will, muss Beratung deshalb ermöglichen und angemessen vergüten. Das gilt besonders für die Übertragung bestehender Riester-Verträge, bei der Garantien und Förderansprüche auf dem Spiel stehen.
Die Befragungsdaten widersprechen zugleich der Annahme, Beratung sei für Verbraucherinnen und Verbraucher vor allem ein Kostenfaktor. Wer beraten wird, beginnt früher, spart regelmäßiger und ist eher bereit, Renditechancen am Kapitalmarkt zu nutzen. Eine große Mehrheit akzeptiert eingepreiste Beratungskosten, wenn diese transparent sind. Der AfW lehnt deshalb weiterhin jede Form von Provisionsverbot oder -deckel ab und tritt für die Wahlfreiheit bei der Vergütungsform ein: Courtage, Honorar oder eine Mischform.
„Beratung ist kein Kostenfaktor, den man wegregulieren sollte, sondern die Brücke zwischen Förderung und Abschluss. Unsere Mitglieder stehen bereit, die Menschen auf diesem Weg zu begleiten“, betont Rottenbacher.
Über die Diskussionen mit Abgeordneten des Finanzausschusses und mit Bundesbank-Vorstand Lutz Lienenkämper zur Finanzbildungsstrategie informiert der AfW gesondert.
